
ส่งกลับมูลค่าปัจจุบันของการลงทุน มูลค่าปัจจุบันคือจํานวนเงินทั้งหมดที่ชุดของการชําระเงินในอนาคตมีมูลค่าในตอนนี้ ตัวอย่างเช่น เมื่อคุณยืมเงิน จํานวนเงินกู้คือมูลค่าปัจจุบันของผู้ให้กู้
ไวยากรณ์
PV (rate, nper, pmt, fv, type)
Rate คืออัตราดอกเบี้ยต่องวด ตัวอย่างเช่น หากคุณได้รับสินเชื่อรถยนต์ในอัตราดอกเบี้ยรายปี 10 เปอร์เซ็นต์ และชําระรายเดือน อัตราดอกเบี้ยต่อเดือนของคุณจะเท่ากับ 10%/12 หรือ 0.83% คุณจะต้องใส่ 10%/12 หรือ 0.83% หรือ 0.0083 ลงในสูตรเป็นอัตรา
Nper คือจํานวนงวดทั้งหมดของการชําระเงินรายปี ตัวอย่างเช่น หากคุณได้รับสินเชื่อรถยนต์สี่ปีและชําระรายเดือน เงินกู้ของคุณมีระยะเวลา 4*12 (หรือ 48) คุณจะต้องใส่ 48 ลงในสูตรสําหรับ nper
Pmt คือการชําระเงินที่เกิดขึ้นในแต่ละงวดและไม่สามารถเปลี่ยนแปลงได้ตลอดอายุการผ่อนชําระ โดยทั่วไป pmt ประกอบด้วยเงินต้นและดอกเบี้ย แต่ไม่มีค่าธรรมเนียมอื่นๆ หรือภาษี ตัวอย่างเช่น การชําระเงินรายเดือนสําหรับสินเชื่อรถยนต์สี่ปี 10,000 ดอลลาร์ที่ 12 เปอร์เซ็นต์คือ 263.33 ดอลลาร์ คุณจะต้องใส่ -263.33 ลงในสูตรเป็น pmt ถ้าไม่ระบุ pmt คุณจะต้องใส่อาร์กิวเมนต์ fv ไว้ด้วย
Fv คือมูลค่าในอนาคต หรือยอดเงินสดที่คุณต้องการได้รับหลังจากชําระเงินครั้งสุดท้าย ถ้าไม่ใส่ fv จะถือว่าเป็น 0 (ตัวอย่างเช่น มูลค่าในอนาคตของเงินกู้คือ 0) ตัวอย่างเช่น ถ้าคุณต้องการออม $50,000 เพื่อจ่ายสําหรับโครงการพิเศษใน 18 ปี $50,000 คือมูลค่าในอนาคต จากนั้นคุณสามารถคาดเดาอัตราดอกเบี้ยแบบอนุรักษ์นิยมและกําหนดจํานวนเงินที่คุณต้องออมในแต่ละเดือน ถ้าไม่ได้ระบุ fv คุณจะต้องใส่อาร์กิวเมนต์ pmt
Type คือตัวเลข 0 หรือ 1 และใช้ระบุวันครบกําหนดชําระเงิน
| ตั้งค่า Type เป็น | ถ้าการชำระเงินถึงกำหนด |
|---|---|
| 0 หรือไม่นับ | เมื่อสิ้นงวด |
| 1 | เมื่อต้นงวด |
ข้อสังเกต
- ตรวจสอบให้แน่ใจว่าคุณใส่หน่วยของค่า rate และ nper เป็นหน่วยเดียวกัน หากคุณชําระเงินเงินกู้ 4 ปีทุกเดือนในอัตราดอกเบี้ย 12 เปอร์เซ็นต์ต่อปี ให้ใช้ 12%/12 เป็นค่า rate และ 4*12 เป็น nper หากคุณชําระเงินเงินกู้เดียวกันนี้เป็นรายปี ให้ใช้ 12% เป็นค่า rate และ 4 เป็นค่า nper
- ฟังก์ชันต่อไปนี้ใช้กับเงินรายปี: FV; ไอพีเอ็มที; พีเอ็มที; พีพีเอ็มที; พีวี; และ RATE เงินรายปีเป็นชุดของการชําระเงินสดคงที่ในช่วงเวลาต่อเนื่อง ตัวอย่างเช่น สินเชื่อรถยนต์หรือการจํานองเป็นเงินรายปี สําหรับข้อมูลเพิ่มเติม ให้ดูคําอธิบายสําหรับแต่ละฟังก์ชันเงินรายปี
- ในฟังก์ชันเงินรายปี เงินสดที่คุณจ่ายออกไป เช่น เงินฝากเพื่อการออม จะถูกแสดงด้วยตัวเลขติดลบ เงินสดที่คุณได้รับ เช่น เช็คเงินปันผล จะแสดงด้วยตัวเลขที่เป็นบวก ตัวอย่างเช่น เงินฝาก $1,000 ไปยังธนาคารจะแสดงด้วยอาร์กิวเมนต์ -1000 ถ้าคุณเป็นผู้ฝากเงิน และแสดงด้วยอาร์กิวเมนต์ 1000 ถ้าคุณเป็นธนาคาร
- ข้อโต้แย้งทางการเงินข้อหนึ่งได้รับการแก้ไขในแง่ของข้อโต้แย้งอื่น ๆ ถ้า rate ไม่มีค่าเป็น 0 การคํานวณจะเป็น
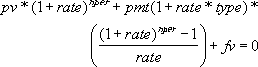
ถ้า rate เป็น 0 การคำนวณจะเป็น
(pmt * nper) + pv + fv = 0
ตัวอย่าง
ในตัวอย่างต่อไปนี้:
- Pmt คือเงินที่จ่ายจากเงินรายปีประกันทุกสิ้นเดือน
- อัตราคือ อัตราดอกเบี้ยที่ได้รับจากเงินที่จ่ายออกไป
- Nper คือปีที่เงินจะถูกจ่าย
อัตราดอกเบี้ยจะถูกหารด้วย 12 เพื่อคํานวณหาอัตราดอกเบี้ยรายเดือน ปีที่จ่ายเงินจะคูณด้วย 12 เพื่อหาจํานวนการชําระเงิน
| พีเอ็มที | อัตรา | Nper | สูตร | คำอธิบาย (ผลลัพธ์) |
|---|---|---|---|---|
| 500 | 8% | 20 | =PV([อัตรา]/12, 12*[Nper], [PMT], , 0) | มูลค่าปัจจุบันของเงินรายปีที่มีอาร์กิวเมนต์ที่ระบุ (-59,777.15) |
ผลลัพธ์เป็นลบ เพราะมันแสดงถึงเงินที่คุณจะจ่าย คือกระแสเงินสดขาออก หากคุณถูกขอให้จ่าย (60,000) สําหรับเงินรายปี คุณจะพิจารณาว่านี่ไม่ใช่การลงทุนที่ดี เนื่องจากมูลค่าปัจจุบันของเงินรายปี (59,777.15) น้อยกว่าที่คุณถูกขอให้จ่าย