
投資の現在価値を返します。 現在価値とは、将来の投資額を現在の価値で合計したものです。 たとえば、お金を借りる場合、ローン金額は貸し手にとって現在価値です。
構文
PV(レート,期間,pmt,将来価値,タイプ)
利率 は、期間あたりの利率です。 たとえば、年利 10% の自動車ローンを利用して月払いで返済を行う場合、月単位の金利は 10%/12 = 0.83% となります。 この場合、数式には 10%/12、0.83%、または 0.0083 の形式で指定します。
Nper は、年金の支払期間の合計数です。 たとえば、4 年ローンを利用して月払いで返済を行う場合、このローンの支払回数は 4*12 = 48 となります。 この場合、数式には 48 の形式で指定します。
PMT は各期間で行われる支払いであり、年金の存続期間中に変更することはできません。 通常、pmt には元本と利息が含まれますが、その他の手数料や税金は含まれません。 たとえば、10,000 ドルの 4 年間の自動車ローン (12%) の月々の返済額は 263.33 ドルです。 pmt として数式に -263.33 を入力します。pmt を省略する場合は、fv 引数を含める必要があります。
Fv は将来価値、または最後の支払い後に達成したい現金残高です。 将来価値を省略すると、0 を指定したと見なされます (たとえば、ローンなどの借入金の将来価値は 0 になります)。 たとえば、18 年間で 500 万円をためることを目標にした場合、この投資の将来価値は 500 万円になります。 投資期間の金利を予測することにより、毎月の貯蓄額を決めることができます。 将来価値を省略した場合は、定期支払額を必ず指定してください。
Type は数値の 0 または 1 で、いつ支払いが行われるかを示します。
| 種類を | 支払いが行われる時期 |
|---|---|
| 0 または省略 | 各期の期末 |
| 1 | 各期の期首 |
解説
- 利率と期間内支払回数を指定するときは、時間単位を一致させる必要があります。 たとえば、年利 12% の 4 年ローンを月払いで返済する場合、利率には 12%/12 = 1 (%) を、期間内支払回数には 4*12 = 48 (月) を指定します。 また、これと同じローンを年払いで返済する場合は、利率に 12 (%)、期間内支払回数に 4 (年) を指定します。
- 次の機能は年金に適用されます:FV;IPMT;PMT;PPMT;PV;や RATE. これらの関数の対象となる投資は、定額の支払いが定期的に行われることが前提になっています。 たとえば、自動車ローンや不動産ローンなどが投資の対象になります。 詳細については、各関数の説明を参照してください。
- 投資関数では、定額預金の支払いのような出金は負の数で表し、配当金のような入金は正の数で表します。 たとえば、銀行口座の預金 10 万円を引数として使用する場合、預金者側は -100000、銀行側では 100000 と指定します。
- 1つの財務上の議論は、他の議論の観点から解決されます。 たとえば、利率が 0 でない場合は、次の数式が成立します。
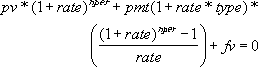
利率 = 0 の場合は、次の数式が成立します。
(定額支払額 * 期間) + 現在価値 + 将来価値 = 0
使用例
以下に例を示します。
- Pmt は、毎月末に保険金から支払われるお金です。
- 金利は、支払われたお金に対して得られる金利です。
- Nper は、お金が支払われる年です。
金利を 12 で割ると月利が得られます。 お金が支払われた年数に 12 を掛けて支払い回数を取得します。
| PMT | 利率 | 期間 | 数式 | 説明 (計算結果) |
|---|---|---|---|---|
| 500 | 8% | 20 | =PV([レート]/12, 12*[期間], [午後], , 0) | 指定された引数 (-59,777.15) を持つ年金の現在価値。 |
結果は、あなたが支払うお金、つまり支出キャッシュフローを表すため、負になります。 年金の支払い(60,000)を求められた場合、年金の現在価値(59,777.15)は支払うよう求められている金額よりも低いため、これは良い投資ではないと判断します。