
บทความนี้จะอธิบายเกี่ยวกับไวยากรณ์ของสูตรและการใช้ฟังก์ชัน PRICE ใน Microsoft Excel
คำอธิบาย
ส่งกลับราคาต่อมูลค่าตามตราสาร $100 ของหลักทรัพย์ที่จ่ายดอกเบี้ยเป็นงวด
ไวยากรณ์
PRICE(settlement, maturity, rate, yld, redemption, frequency, [basis])
สำคัญ
ควรป้อนวันที่โดยใช้ฟังก์ชัน DATE หรือเป็นผลลัพธ์ของสูตรหรือฟังก์ชันอื่นๆ ตัวอย่างเช่น ใช้ DATE(2008,5,23) สําหรับวันที่ 23 พฤษภาคม 2008 ปัญหาอาจเกิดขึ้นได้ถ้าป้อนวันที่ถูกป้อนเป็นข้อความ
ไวยากรณ์ของฟังก์ชัน PRICE มีอาร์กิวเมนต์ดังนี้
- การชําระค่าซื้อขาย จําเป็น วันที่ทําข้อตกลงของหลักทรัพย์ วันที่ทําข้อตกลงหลักทรัพย์คือวันที่หลังจากวันออกจําหน่ายหลักทรัพย์ที่ซื้อขายหลักทรัพย์ให้แก่ผู้ซื้อ
- วุฒิภาวะ จําเป็น วันครบกําหนดของหลักทรัพย์ วันครบกําหนดไถ่ถอน คือวันที่หลักทรัพย์หมดอายุ
- อัตรา จําเป็น อัตราดอกเบี้ยรายปีของหลักทรัพย์
- Yld จําเป็น ผลตอบแทนรายปีของหลักทรัพย์
- การแลกใช้ จําเป็น มูลค่าไถ่ถอนของหลักทรัพย์ต่อมูลค่าตามตราสาร $100
- ความถี่ จําเป็น จํานวนครั้งในการชําระค่าตราสารต่อปี สําหรับการชําระรายปี frequency = 1; สําหรับรายครึ่งปี ความถี่ = 2; สําหรับรายไตรมาส ความถี่ = 4
- พื้นฐาน ไม่บังคับ ชนิดของหลักเกณฑ์ในการนับจํานวนวันที่ใช้
| Basis | หลักเกณฑ์ในการนับจำนวนวัน |
|---|---|
| 0 หรือไม่นับ | US (NASD) 30/360 |
| 1 | ตามที่เป็นจริง/ตามที่เป็นจริง |
| 2 | ตามที่เป็นจริง/360 |
| 3 | ตามที่เป็นจริง/365 |
| 4 | European 30/360 |
ข้อสังเกต
- Microsoft Excel จะเก็บข้อมูลวันที่เป็นเลขลำดับต่อเนื่องเพื่อให้นำมาใช้ในการคำนวณได้ ตามค่าเริ่มต้น วันที่ 1 มกราคม 1900 จะมีเลขลำดับเป็น 1 และวันที่ 1 มกราคม 2008 จะมีเลขลำดับเป็น 39448 เนื่องจากอยู่หลังจากวันที่ 1 มกราคม 1900 เป็นเวลา 39,448 วัน
- วันที่ชําระค่าซื้อขาย คือวันที่ผู้ซื้อซื้อตราสาร เช่น พันธบัตร วันครบกําหนดชําระ คือวันที่ที่ตราสารหมดอายุ ตัวอย่างเช่น สมมติว่าพันธบัตรที่มีกําหนดเวลาไถ่ถอน 30 ปี ออกจําหน่ายเมื่อวันที่ 1 มกราคม พ.ศ. 2551 โดยผู้ซื้อซื้อพันธบัตรหลังจากนี้หกเดือน วันที่ออกจําหน่ายคือวันที่ 1 มกราคม พ.ศ. 2551 วันที่ทําข้อตกลงคือวันที่ 1 กรกฎาคม พ.ศ. 2551 และวันที่ครบกําหนดชําระคือวันที่ 1 มกราคม พ.ศ. 2581 ซึ่งรวมเป็นระยะเวลา 30 ปีหลังจากวันที่ออกจําหน่ายของวันที่ 1 มกราคม พ.ศ. 2551
- Settlement, Maturity, Frequency และ Basis จะถูกปัดเศษให้เป็นจำนวนเต็ม
- ถ้า settlement หรือ maturity ไม่ใช่วันที่ที่ถูกต้อง ฟังก์ชัน PRICE จะส่งกลับ #VALUE! เป็นค่าความผิดพลาด
- ถ้า yld < 0 หรือถ้า rate < 0 ฟังก์ชัน PRICE จะส่งกลับ #NUM! เป็นค่าความผิดพลาด
- ถ้า redemption ≤ 0 ฟังก์ชัน PRICE จะส่งกลับ #NUM! เป็นค่าความผิดพลาด
- ถ้า frequency เป็นเลขอื่นที่ไม่ใช่ 1, 2 หรือ 4 ฟังก์ชัน PRICE จะส่งกลับ #NUM! เป็นค่าความผิดพลาด
- ถ้า basis 0 < หรือถ้า basis 4 > ฟังก์ชัน PRICE จะส่งกลับ #NUM! เป็นค่าความผิดพลาด
- ถ้า settlement ≥ maturity ฟังก์ชัน PRICE จะส่งกลับ #NUM! เป็นค่าความผิดพลาด
สำคัญ
เมื่อ N > 1 (N คือจํานวนการจ่ายดอกเบี้ยระหว่างวันที่ชําระค่าซื้อขายและวันที่ไถ่ถอน) ฟังก์ชัน PRICE จะถูกคํานวณดังนี้
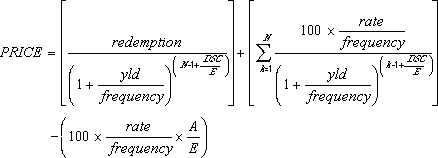
โดยที่:
DSC = จำนวนวันตั้งแต่วันที่ชำระค่าซื้อขายจนถึงวันจ่ายดอกเบี้ยครั้งต่อไป
E = จำนวนวันในงวดของการจ่ายดอกเบี้ยซึ่งมีวันที่ชำระค่าซื้อขายอยู่ในช่วงนั้น
A = จำนวนวันตั้งแต่วันที่เริ่มต้นงวดการชำระค่าตราสารจนถึงวันที่ชำระค่าซื้อขาย
เมื่อ N = 1 (N คือจำนวนการจ่ายดอกเบี้ยระหว่างวันที่ชำระค่าซื้อขายและวันที่ไถ่ถอน) PRICE จะถูกคำนวณดังนี้
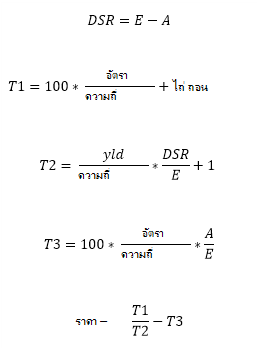
ตัวอย่าง
คัดลอกข้อมูลตัวอย่างในตารางต่อไปนี้ และวางในเซลล์ A1 ของเวิร์กชีต Excel ใหม่ สำหรับสูตรที่จะแสดงผลลัพธ์ ให้เลือกสูตร กด F2 แล้วกด Enter ถ้าคุณต้องการ คุณสามารถปรับความกว้างของคอลัมน์เพื่อดูข้อมูลทั้งหมดได้
| ข้อมูล | คำอธิบายอาร์กิวเมนต์ | |
|---|---|---|
| 15/2/2551 | วันที่ทำข้อตกลง | |
| 15/11/2560 | วันที่ครบกำหนดไถ่ถอน | |
| 5.75% | ดอกเบี้ยรายครึ่งปีเป็นเปอร์เซ็นต์ | |
| 6.50% | ผลตอบแทนเป็นเปอร์เซ็นต์ | |
| $100 | มูลค่าไถ่ถอน | |
| 2 | ความถี่เป็นแบบรายครึ่งปี | |
| 0 | หลักเกณฑ์แบบ 30/360 | |
| สูตร | คำอธิบาย | ผลลัพธ์ |
| =PRICE(A2,A3,A4,A5,A6,A7,A8) | ราคาพันธบัตร สำหรับพันธบัตรที่มีอาร์กิวเมนต์ที่ระบุในเซลล์ A2:A8 | $94.63 |